
Investissement dans le logement étudiant à Nairobi : tendances et opportunités du marché
- Aperçu du marché : Logements étudiants à Nairobi, Kenya
- Déficit entre l'offre et la demande sur le marché du logement étudiant à Nairobi
- Paysage et segmentation de l'offre
- Principaux sous-marchés et quartiers
- Preuves de loyer et d'occupation
- Perspectives d'avenir du logement étudiant à Nairobi : 12 à 36 mois
- Implications et opportunités pour les investisseurs
Selon la Commission de l'enseignement universitaire (2024), le Kenya comptait 628 541 étudiants inscrits dans des universités accréditées, Nairobi concentrant le plus grand nombre d'établissements publics et privés du pays. Les deux plus grandes universités de Nairobi sont l'Université de Nairobi (environ 41 000 étudiants) et l'Université Kenyatta (environ 36 000 étudiants). À elles deux, elles représentent plus de 12 % du total des effectifs universitaires. Le répertoire uniRank recense environ 27 universités et établissements d'enseignement supérieur dans le seul comté de Nairobi, faisant de la ville le principal pôle étudiant du Kenya. L'investissement dans le logement étudiant à Nairobi s'impose rapidement comme l'une des opportunités immobilières les plus attractives d'Afrique. Ce marché, plus large, est porté par la hausse des inscriptions universitaires, un déficit croissant de logements et des rendements locatifs élevés.
Nairobi s'impose rapidement comme l'une des destinations les plus attractives d'Afrique pour l'investissement immobilier , notamment dans le logement étudiant . Face à l'augmentation des inscriptions universitaires, à la pénurie croissante de logements et à des rendements locatifs élevés, le marché du logement étudiant à Nairobi offre une opportunité exceptionnelle aux investisseurs en quête d'actifs stables et à forte croissance.
L'infrastructure du logement n'a pas suivi le rythme. Le ministère de l'Éducation signalait déjà en 2018 un parc de logements étudiants disponibles à Nairobi de 300 000 lits, pour un effectif universitaire national de 520 900 étudiants. Depuis, le nombre d'inscriptions a considérablement augmenté, sans qu'aucune augmentation équivalente de la capacité d'accueil des établissements d'enseignement supérieur n'ait été enregistrée. Le Plan stratégique 2023-2027 de la Société nationale du logement confirme cette situation, estimant que la pénurie de logements étudiants représente 40 % du déficit total de logements au Kenya.
Aperçu du marché : Logements étudiants à Nairobi, Kenya
Qu’est-ce qu’un investissement dans le logement étudiant ?
L'investissement dans le logement étudiant consiste à acquérir ou à développer des propriétés résidentielles spécifiquement conçues pour les étudiants universitaires, offrant une demande prévisible, des revenus locatifs récurrents et un taux d'occupation élevé dépendant des cycles universitaires.
Pourquoi le marché est important
Une demande qui se renouvelle par nature. Contrairement aux marchés résidentiels classiques, où le taux d'occupation dépend de la formation des ménages, des migrations professionnelles et de la conjoncture économique générale, la demande de logements étudiants est institutionnellement programmée. Chaque année, de nouvelles promotions sont admises, les étudiants déjà inscrits ont besoin d'un logement et les promotions sortantes sont remplacées par de nouveaux arrivants. Ce cycle d'admission et de renouvellement génère une demande récurrente qui ne disparaît pas en période de ralentissement économique ; elle peut certes devenir plus difficile à atteindre, mais elle ne s'évapore pas. Le Service central de placement des universités et collèges du Kenya (KUCCPS) publie les résultats annuels des placements avant chaque rentrée universitaire, offrant ainsi une visibilité sur les promotions entrantes avant le début de la période de location. Cette prévisibilité est rare dans l'immobilier et explique en partie pourquoi le logement étudiant est reconnu mondialement comme un sous-secteur défensif.
Un déficit de logements qui se creuse au lieu de se résorber. Les universités publiques proposent des résidences universitaires, mais le nombre de lits disponibles ne représente qu'une fraction du nombre total d'étudiants. Selon Cytonn Research , en moyenne, les établissements d'enseignement supérieur au Kenya ne prennent en charge qu'environ 23 % de leurs étudiants, le reste devant se loger dans le secteur privé. Ce constat correspond à la situation réelle de l'Université de Nairobi. L'université dispose d'une capacité d'hébergement sur ses huit campus d'environ 9 863 lits, ce qui ne répond aux besoins que de 24 % de ses étudiants inscrits, d'après la note d'information du projet PBSA de l'Université de Nairobi, publiée par la Direction des partenariats public-privé (PPP).
L'attractivité relative des résidences étudiantes au sein du marché immobilier de Nairobi. Les secteurs des bureaux et du commerce de détail à Nairobi subissent une pression constante due à une offre excédentaire, à l'essor du télétravail et à l'évolution des comportements des consommateurs. Dans ce contexte, les résidences étudiantes offrent un modèle de revenus basé sur le nombre de lits, générant une densité de revenus au mètre carré plus élevée que la location résidentielle classique. Leur taux d'occupation est lié aux cycles universitaires plutôt qu'au contexte économique actuel, et les locataires renouvellent leurs baux de manière prévisible. Cytonn Investments a enregistré des rendements locatifs moyens de 7.0 % pour les résidences étudiantes en 2022, contre 6.9 % en 2020. Ces performances surpassent celles du logement résidentiel traditionnel ( 5.4 % pour l'exercice 2024/25) et sont globalement comparables à celles des appartements meublés ( 7.3 % en 2024) . Les résidences étudiantes se positionnent ainsi comme une classe d'actifs résiliente et génératrice de revenus sur le marché immobilier de Nairobi. La trajectoire institutionnelle du marché est illustrée par la performance d' ASA REIT , le plus grand opérateur de résidences hôtelières (PBSA) du Kenya, géré par Acorn Investment Management : selon le rapport annuel 2024 d'ASA I-REIT , le portefeuille combiné compte 21,000 1 lits et gère un actif total de 26.4 milliards de shillings kenyans (KES). Le fonds a par ailleurs franchi pour la première fois le cap du milliard de KES de recettes locatives annuelles en 2024. Découvrez les opportunités d'investissement immobilier en Afrique.
Qu'est-ce qui est investissable ?
Résidences étudiantes dédiées (PBSA). Les PBSA représentent le segment le plus institutionnel du marché. Ces résidences sont conçues spécifiquement pour les étudiants, gérées par des professionnels et situées à proximité des principaux pôles universitaires : les zones de Parklands et Chiromo desservent les campus de médecine et de sciences de l’Université de Nairobi, Kilimani et Hurlingham l’Université Strathmore et les établissements environnants, et Ruaraka l’Université USIU-Africa. Des opérateurs établis comme Qwetu ont bâti leur modèle sur la desserte simultanée de plusieurs établissements plutôt que sur leur ancrage à un seul campus, ce qui réduit les risques de concentration et améliore la stabilité du taux d’occupation. Les PBSA fonctionnent selon un modèle de revenus par lit qui génère une densité de revenus plus élevée que la location résidentielle classique, et des baux formels améliorent la prévisibilité des flux de trésorerie. En contrepartie, les dépenses d’investissement sont plus importantes et la dépendance à l’emplacement plus forte : un bien situé au-delà de la distance raisonnable d’au moins un grand pôle institutionnel aura du mal à maintenir son taux d’occupation, quelles que soient ses caractéristiques.
Résidences étudiantes de milieu de gamme. Ce segment accueille la plus grande partie de la population étudiante de Nairobi : les étudiants locaux des universités publiques qui privilégient le prix abordable et le temps de trajet au confort. Ces résidences se présentent généralement sous la forme d'immeubles de taille moyenne avec des chambres partagées de deux à quatre personnes, un mobilier simple, une cuisine commune ou un équipement rudimentaire en chambre, et un service de sécurité sur place. La demande est fortement influencée par la localisation, notamment la proximité et l'accessibilité des transports vers les principales universités publiques.
Repositionnement axé sur la valeur ajoutée. Une part importante du parc immobilier situé à proximité des grands campus universitaires est gérée de manière informelle, sous-optimisée en termes de revenus par lit et exploitée sans les systèmes ni les structures de location qu'un opérateur professionnel mettrait en place. L'acquisition et la modernisation de ces actifs peuvent nécessiter un investissement nettement inférieur à celui d'une construction neuve, tout en permettant de tirer profit de la demande liée à la proximité des campus. La rentabilité ne repose pas sur une hausse spéculative des loyers, mais sur une optimisation des opérations : des baux structurés, une centralisation du recouvrement des loyers, une fiabilité accrue des services publics et des améliorations progressives des prestations justifiant des prix supérieurs à ceux du marché informel.
Ce qui est risqué
Politiques et financement de l'enseignement supérieur. Le passage au modèle de financement centré sur l' étudiant du Conseil des prêts pour l'enseignement supérieur (HELB) au Kenya , dévoilé par le président Ruto le 3 mai 2023 et mis en œuvre à partir de septembre 2023, a introduit des bourses et des prêts sous conditions de ressources destinés à élargir l'accès à l'enseignement supérieur. Cependant, sa mise en œuvre s'est avérée inégale. Les retards dans le versement des bourses affectent directement la capacité des étudiants à se loger, et toute nouvelle restructuration du modèle – ou un retour à une approche de financement moins ciblée – réduirait les budgets de logement des étudiants de la classe moyenne, qui sont principalement issus des universités publiques.
Volatilité macroéconomique. Le Kenya a subi d'importantes pressions monétaires et inflationnistes entre 2022 et début 2024. Le shilling kényan a perdu environ 20 % de sa valeur par rapport au dollar américain durant cette période avant de se redresser partiellement. Selon le Bureau national des statistiques du Kenya , l'inflation a culminé à 9.6 % en octobre 2022, avant de se modérer à 5.1 % en mai 2024, puis de se stabiliser à 4.5 % en novembre 2025. Ces pressions affectent le marché simultanément : la capacité de logement des locataires se contracte tandis que les coûts de construction et les taux de financement augmentent. Notamment, le rapport annuel 2024 d'ASA I-REIT a enregistré un taux d'occupation moyen de 87 % pour son portefeuille au premier semestre 2024, malgré un calendrier universitaire perturbé. Cela suggère que les résidences étudiantes gérées par des professionnels peuvent maintenir leur taux d'occupation même en période de tensions macroéconomiques, tandis que les logements informels et de taille moyenne restent plus vulnérables.
Surabondance de l'offre sur un micromarché. Un immeuble situé à 300 mètres d'une entrée de campus peut avoir des performances très différentes de celles d'un immeuble situé à deux kilomètres, en l'absence de liaisons de transport fiables. Si plusieurs programmes immobiliers de milieu de gamme sont livrés simultanément dans la même zone de chalandise – un scénario réaliste le long de l'axe routier principal de Thika Road, compte tenu de l'intérêt croissant des promoteurs – la concurrence sur les prix s'intensifie et les périodes de vacance s'allongent. Ce risque est très localisé : un afflux de nouveaux logements dans un seul quartier peut engendrer un taux de vacance élevé et une forte pression sur les prix dans ce secteur précis, même si d'autres parties de la ville restent en sous-offre.
Risques opérationnels et de gestion. Les résidences étudiantes nécessitent une gestion plus intensive que les locations résidentielles classiques. La forte densité d'occupation accélère l'usure et les besoins d'entretien. La rotation des locataires est structurellement élevée, les cycles de location étant liés au calendrier universitaire plutôt qu'aux décisions individuelles des ménages. Le recouvrement des loyers dans le secteur informel se fait souvent en espèces et de manière irrégulière. Les incidents de sécurité et les interruptions de service (coupures de courant et rationnement de l'eau sont fréquents dans les résidences périphériques) peuvent rapidement nuire à la réputation, sur un marché où le bouche-à-oreille entre étudiants est primordial.
Risques liés à la réglementation et à la conformité. Le comté de Nairobi a régulièrement manifesté son intention d'appliquer plus rigoureusement les normes de zonage, de sécurité incendie et de conformité des bâtiments dans les zones résidentielles à forte densité. Les résidences étudiantes aménagées de manière informelle – des bâtiments passés d'un usage résidentiel à un usage de logement étudiant sans autorisation officielle de changement d'affectation – présentent des risques latents de non-conformité susceptibles de se concrétiser soudainement. L'application des normes de sécurité incendie a déjà entraîné des fermetures forcées ou des travaux de mise en conformité coûteux.
Déficit entre l'offre et la demande sur le marché du logement étudiant à Nairobi
Ancrages institutionnels et géographie du campus
Les universités publiques constituent un pôle d'attraction majeur. Les établissements publics génèrent la demande la plus importante et la plus diversifiée, notamment pour les logements de gamme moyenne. L' Université de Nairobi est le pôle d'attraction le plus complexe géographiquement de la ville, avec sept campus répartis entre le quartier central des affaires (CBD), Chiromo (près de Riverside Drive), Parklands, Lower Kabete, Kikuyu, Ngong Road et l'Hôpital national Kenyatta. L'Université de Nairobi a accueilli 13 000 nouveaux étudiants pour l'année universitaire 2024/2025. L' Université Kenyatta , dont le siège se trouve à Kahawa, le long de la route de Thika, constitue le pilier du plus important pôle de logements étudiants de Nairobi. Son envergure alimente une demande soutenue à Roysambu, Kahawa Wendani, Githurai et Kasarani. L'Université technique du Kenya, située dans le CBD, renforce la demande à Ngara et Pangani.
Les universités privées constituent des piliers du marché. Les établissements privés structurent les segments moyen-supérieur et haut de gamme du marché du logement, où les locataires sont moins sensibles au prix et plus attentifs aux commodités. L'université Strathmore , située sur l'axe Madaraka-Kilimani, attire un mélange d'étudiants kenyans issus de la classe moyenne et de la région, dont les préférences en matière de logement alimentent la demande à Kilimani, Hurlingham, South B et le long de Ngong Road. L'USIU-Africa , située à Ruaraka, attire des étudiants kenyans et internationaux de toute l'Afrique de l'Est. Son isolement géographique relatif par rapport au quartier central des affaires (CBD) rend le logement à proximité de Ruaraka et le long de Thika Road quasi indispensable plutôt qu'un choix, ce qui renforce structurellement le taux d'occupation des biens immobiliers bien situés dans ce secteur. L'université Daystar et un ensemble de petits établissements d'enseignement supérieur privés contribuent également à la demande aux abords du CBD.
Pourquoi la diversité institutionnelle est importante pour les investisseurs. Un marché dépendant d'une seule institution présente un risque de concentration important : un changement de politique, une baisse des inscriptions ou un déménagement de campus dans une université peuvent impacter significativement la demande sur tout un axe. La structure multi-institutionnelle de Nairobi répartit ce risque. Un bien immobilier bien situé le long de l'axe principal de Thika Road attire simultanément des étudiants de l'Université Kenyatta, de l'USIU-Africa et de plusieurs établissements d'enseignement supérieur plus petits. Un immeuble à Parklands accueille des étudiants en médecine de l'Université de Nairobi, des étudiants d'établissements privés et des étudiants des institutions du quartier de Westlands. Cette diversification des profils de population est l'une des caractéristiques les plus sous-estimées de la demande à Nairobi et un argument de poids en faveur de la résilience du marché à moyen terme. Consultez nos analyses approfondies du marché immobilier kenyan pour en savoir plus.
Indicateurs d'inscription et structure d'admission
Au Kenya, les affectations dans les universités publiques sont coordonnées de manière centralisée par le biais du KUCCPS , qui publie les résultats des affectations chaque année avant le début de chaque année universitaire.
Les établissements basés à Nairobi absorbent régulièrement une part importante des places disponibles au niveau national, compte tenu de leur concentration de programmes très demandés en médecine, droit, commerce et ingénierie.
L'admission suit un processus prévisible : le KUCCPS publie les résultats d'affectation, les dates de rentrée sont communiquées et les étudiants admis originaires de comtés hors de Nairobi – une part importante des étudiants des universités publiques – doivent déménager avant le début de la semaine d'intégration. Cela engendre une période de location très courte en août et septembre, où la demande est forte et les décisions prises rapidement. Les étudiants de première année qui trouvent un logement près du campus ont tendance à rester dans le même quartier pendant toute la durée de leurs études, créant ainsi une base de locataires pluriannuelle qui stabilise le taux d'occupation et réduit l'intensité des efforts de prospection.
Données démographiques et étudiants internationaux
Avec un âge médian de 20.0 ans, selon World Economics , le Kenya possède l'une des populations les plus jeunes au monde. Concrètement, cela signifie que la cohorte actuelle de jeunes qui passent du secondaire à l'université est importante et le restera dans un avenir prévisible.
Selon la Commission de l'enseignement universitaire (CUE) , les effectifs universitaires au Kenya ont augmenté de 152 % en douze ans, passant de 240 551 étudiants en 2012 à 559 620 en 2022/23, puis à 628 541 en 2024. En 2024, les données de la CUE indiquent que 577 345 étudiants étaient inscrits en licence. Les programmes de master comptaient 40 959 étudiants. Au niveau doctoral, on ne dénombrait que 8 666 étudiants. La plupart de ces étudiants arrivent sans logement préétabli en ville et disposent de revenus leur permettant de payer des loyers moyens à élevés, ce qui en fait une clientèle particulièrement attractive pour les exploitants de résidences étudiantes et les auberges de jeunesse haut de gamme, notamment dans les quartiers de Ruaraka et de Kilimani.
Calendrier académique et saisonnalité
Les universités de Nairobi fonctionnent majoritairement selon un système de trimestres ou de semestres, organisé en trois cycles au cours de l'année universitaire : de septembre à décembre, de janvier à avril et de mai à août. Chaque cycle débute par les inscriptions et la rentrée, avant les semaines de cours, les examens et une courte pause. Cette structure calendaire a des conséquences directes sur le taux d'occupation des bâtiments, la gestion des flux de trésorerie et l'organisation opérationnelle.
La principale période de location s'étend d'août à septembre, avec l'arrivée des étudiants de première année et le renouvellement des baux par le plus grand nombre d'étudiants de retour. C'est la période la plus tendue du marché : la demande est concentrée, les délais de recherche sont courts et les logements bien situés et à prix compétitifs sont rapidement loués. Une seconde rentrée a lieu en janvier, plus modeste mais néanmoins significative pour les gestionnaires, en raison des logements vacants suite aux départs en milieu d'année. En dehors de ces deux périodes, la demande se stabilise plutôt que de disparaître : l'activité universitaire continue à Nairobi et la présence d'étudiants déjà inscrits font que le taux d'occupation ne chute pas entre les rentrées, contrairement à ce qui se produit sur les marchés à cycle annuel unique.
Le profil de flux de trésorerie des résidences étudiantes à Nairobi diffère de celui des locations résidentielles classiques, ce qui a des répercussions importantes sur la modélisation financière. Les loyers sont souvent indexés sur les échéances de paiement des frais universitaires plutôt que sur les mois calendaires, générant ainsi des rentrées d'argent ponctuelles en octobre, janvier et mai, au lieu de revenus mensuels réguliers. Les investisseurs habitués aux flux de trésorerie mensuels des logements locatifs doivent modéliser explicitement ce schéma et s'assurer que les coûts d'exploitation (entretien, personnel, charges) peuvent être gérés entre les cycles de paiement sans impacter leur trésorerie.
Paysage et segmentation de l'offre
Logements universitaires (catégorie économique). Les chambres, généralement partagées entre deux et quatre personnes, sont meublées selon les normes institutionnelles de base. Les charges sont incluses dans les frais de semestre et un règlement intérieur strict encadre l'occupation. L'Université de Nairobi a approuvé un partenariat public-privé (PPP) visant à ajouter 4 000 lits sur trois campus, selon un modèle de conception-construction-financement-exploitation-transfert (DBFOT) sur 30 ans. Bien que les études de faisabilité aient été réalisées en 2024 et publiées par le journal The Star en avril 2025, le nombre de lits disponibles reste largement insuffisant. Même après l'intégration de ces 4 000 lits supplémentaires, la capacité totale de logements universitaires ne couvrirait qu'environ 34 % de la population étudiante actuelle. Or, ce chiffre ne tient pas compte de l'augmentation constante des inscriptions annuelles, ce qui laisse présager que le déséquilibre entre l'offre et la demande continuera de se creuser si de nouveaux projets d'envergure ne sont pas accélérés.
Résidences étudiantes privées (économiques à moyennes gammes). Ce segment représente la part dominante de l'offre et capte la plus grande part de la demande étudiante sur tous les principaux axes. Les logements sont généralement des immeubles résidentiels transformés ou des bâtiments de faible hauteur construits à cet effet, proposant des chambres partagées de deux à quatre personnes, un mobilier basique, des équipements de cuisine rudimentaires ou partagés, un accès sécurisé et un gardien sur place. La gestion est le plus souvent locale et informelle : le loyer est généralement perçu en espèces, les contrats de location sont peu formalisés et la maintenance est assurée au cas par cas. Ce segment s'adresse principalement aux étudiants coréens de premier cycle issus d'universités publiques et constitue le point d'entrée le plus accessible pour les capitaux privés, avec un loyer mensuel moyen d'environ 10 467 KES selon Cytonn Investments.
Résidences étudiantes construites à cet effet (PBSA, gamme moyenne à supérieure). Les PBSA représentent le segment le plus formalisé du marché. Ces résidences, conçues spécifiquement pour les étudiants, sont gérées par des professionnels et proposent différentes configurations de chambres, des logements entièrement meublés, un système de sécurité biométrique ou par vidéosurveillance, des espaces d'étude dédiés, des systèmes d'alimentation et d'approvisionnement en eau de secours, ainsi qu'un accès internet fibre optique géré. Les contrats de location sont formels, généralement annuels, avec une grille tarifaire structurée et une gestion centralisée. Des opérateurs comme Qwetu desservent simultanément plusieurs campus universitaires, plutôt que de se concentrer sur un seul. Les loyers pratiqués varient de 24 000 KES pour les logements partagés à 34 000 KES pour les chambres individuelles haut de gamme. En contrepartie, les investisseurs doivent consentir à des dépenses d'investissement plus importantes et sont davantage dépendants de l'emplacement.
Locations informelles (Budget). Ces locations servent de solution de repli pour les étudiants qui ne peuvent pas se loger dans les catégories supérieures ou qui ont des difficultés financières à y accéder. Il s'agit de logements classiques (studios, chambres individuelles en colocation) sans aménagement spécifique pour les étudiants, sans optimisation du nombre de lits, avec un entretien irrégulier et une sécurité minimale. La qualité de la gestion dépend entièrement du propriétaire. L'investissement, lorsqu'il est rentable, repose sur le repositionnement : acquérir des logements loués de manière informelle à proximité des campus et les réaménager pour accueillir des étudiants avec une gestion professionnelle.
Principaux sous-marchés et quartiers
À Nairobi, la demande de logements étudiants est davantage liée aux axes de circulation qu'aux quartiers. Au sein de chaque axe, la performance est déterminée par quatre variables interdépendantes : la proximité du campus, la desserte des transports, le sentiment de sécurité et la fiabilité des services publics. Les coupures de courant constituent un risque opérationnel récurrent et avéré dans les principaux axes de logement étudiant. Les avis de maintenance de Kenya Power d'août 2025 mentionnaient explicitement Roysambu et Githurai 44 parmi les zones touchées, tandis que Kasarani a subi une panne d'électricité nationale en décembre 2025.
Les usagers des transports en commun de Nairobi passaient plus de 26 minutes par 10 km dans les embouteillages, ce qui, selon l' indice de trafic TomTom, classait la ville parmi les plus congestionnées au monde en 2024 , faisant de la proximité du campus une nécessité pratique plutôt qu'une préférence.
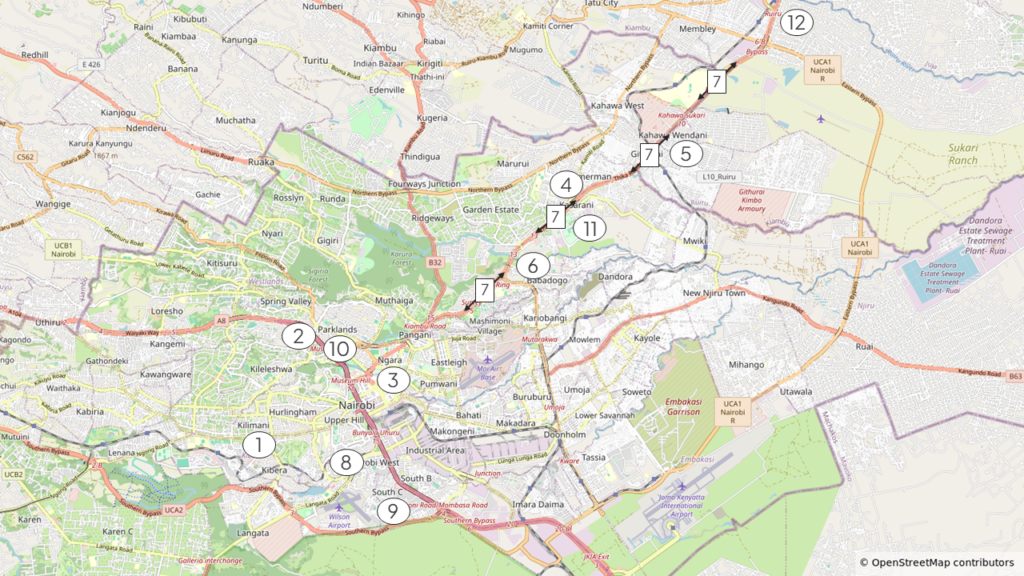
Kilimani (1) et Westlands (2) affichent des loyers plus élevés car ils allient un sentiment de sécurité renforcé à une alimentation électrique plus fiable, un approvisionnement en eau stable et une connectivité fibre optique de haute qualité. À l'inverse, Ngara (3) et Roysambu (4) misent avant tout sur l'accessibilité financière et nécessitent des mesures actives de gestion des risques liés à la sécurité et au contrôle du périmètre.
Les sous-marchés se répartissent en deux grandes catégories. Les pôles centraux – Kahawa Wendani (5) pour l'Université Kenyatta, Ruaraka (6) et Roysambu pour USIU-Africa et le corridor de Thika Road (7), Madaraka (8) et South C (9) pour Strathmore, et Ngara et Parklands (10) pour l'Université de Nairobi – affichent systématiquement des taux d'occupation élevés. Les pôles de croissance secondaires, tels que Kasarani (11) et Ruiru (12), offrent des prix d'entrée plus abordables, mais nécessitent une gestion rigoureuse des risques liés à la fiabilité des services publics et à la perception de la sécurité pour atteindre des performances comparables.
Preuves de loyer et d'occupation
À Nairobi, les loyers des logements étudiants varient considérablement selon le segment, le sous-marché et la configuration des chambres. Les chiffres ci-dessous proviennent d'annonces vérifiées d'opérateurs, de l' indice des prix locatifs HassConsult (le plus ancien indice immobilier trimestriel indépendant du Kenya, couvrant plus de 320 villes et banlieues) et des barèmes de frais institutionnels.
Les logements universitaires se situent au niveau des tarifs subventionnés les plus bas du marché. À l'Université de Nairobi, le tarif le plus bas affiché est d'environ 17 000 KES (130 USD) par semestre , soit l'équivalent de 4 000 KES (30 USD) par mois. L'Université coopérative du Kenya propose quant à elle un logement à 12 000 KES (93 USD) par semestre . Ces tarifs ne sont pas commercialement reproductibles par les opérateurs privés et servent de base de tarification plutôt que de référence concurrentielle.
Les résidences étudiantes privées en groupe se situent dans le segment économique à moyen de gamme. Selon les données locatives de HassConsult, le loyer moyen d'un appartement d'une chambre à Nairobi est de 14 000 KES (108 USD) par mois, tandis que celui d'un appartement de deux chambres s'élève en moyenne à 40 000 KES (310 USD). Ces chiffres donnent un aperçu du marché résidentiel plus large au sein duquel les résidences étudiantes sont en concurrence. Les logements partagés destinés aux étudiants, où le prix est calculé par lit et non par logement, varient généralement de 6 000 KES (46 USD) dans les quartiers périphériques comme Githurai et Uthiru à 20 000 KES (155 USD) pour des chambres individuelles mieux équipées à proximité du campus, dans des quartiers comme Kahawa Wendani et Ngara.
Les exploitants de résidences étudiantes (PBSA) obtiennent des rendements par lit nettement supérieurs. Selon les prix vérifiés de Qwetu, le long du corridor USIU-Afrique, les unités en grappes coûtent environ entre 24 000 KES (185 USD) et 34 000 KES (263 USD) par mois. Ce prix plus élevé que celui des auberges de milieu de gamme se justifie par la gestion des services publics, l’infrastructure de sécurité et les contrats de location formels.
Les locations informelles se situent dans la catégorie des logements les plus abordables : les studios près des campus centraux de Ngara et Pangani coûtent jusqu’à 12 000 KES (93 USD) et les logements en périphérie jusqu’à 8 000 KES (62 USD). Concernant le taux d’occupation, les données officielles sont limitées, mais les retours des gestionnaires et des services de logement des campus indiquent systématiquement un taux d’occupation proche de 100 % pendant les périodes de pointe d’août à décembre et de janvier à avril, avec de légères baisses pendant les vacances intersemestrielles.
Perspectives d'avenir du logement étudiant à Nairobi: 12 à 36 mois
Ce qui renforce cet argument : les effectifs scolaires au Kenya ont augmenté de 12 % en glissement annuel pour atteindre 628 541 en 2024, confirmant une tendance à la hausse observée depuis dix ans. La cohorte du CBC, actuellement en cours de scolarité secondaire, représente un vivier structurellement plus important d’étudiants entrant à l’université à partir de 2029 environ – un calendrier confirmé par le KUCCPS et la Commission de l’enseignement universitaire – ce qui repousse les limites de la demande au-delà de l’immédiat. Le modèle de financement du logement axé sur l’étudiant, introduit au Kenya en 2023, a initialement engendré une incertitude quant à l’accessibilité financière, mais à mesure que sa mise en œuvre se concrétise et que les droits aux bourses sont mieux compris, les budgets de logement devraient se stabiliser et pourraient même élargir l’accès à des logements de gamme moyenne pour les ménages à faibles revenus. L’expansion des universités privées, notamment à l’USIU-Africa et à Strathmore, continue de soutenir le segment haut de gamme des résidences étudiantes privées, où les locataires sont moins sensibles aux prix. Au Kenya, l'inflation a diminué pour atteindre 3.6 % en septembre 2024, atténuant ainsi les contraintes d'accessibilité au logement pour les locataires et les coûts de financement pour les investisseurs par rapport au pic de 2022-2023.
Ce qui remet en cause cette thèse : l’axe routier de Thika Road suscite un intérêt croissant chez les promoteurs immobiliers, et la livraison simultanée de plusieurs projets de logements de milieu de gamme dans la même zone de chalandise intensifierait la concurrence sur les prix – un risque spécifique à ce segment, car les nouveaux programmes de logements abordables répondent à une demande réelle non satisfaite plutôt qu’à une offre excédentaire. Un échec de la mise en œuvre du SCF – retards dans le versement des bourses, revirement politique ou mauvaise gestion – réduirait les budgets de logement dans le secteur universitaire public. La volatilité des coûts de financement demeure un risque réel pour les projets de construction neuve, où le financement est onéreux et les coûts des intrants de construction restent sensibles aux fluctuations monétaires.
Le secteur du logement étudiant à Nairobi présente une combinaison rare de forte demande, de rendements élevés et de potentiel de croissance à long terme , ce qui en fait l'une des opportunités d'investissement immobilier les plus attractives d'Afrique aujourd'hui.
Vous souhaitez investir sur des marchés à forte croissance comme Nairobi ? Explorez les opportunités offertes par TwentyFirst Real Estate.
Implications et opportunités pour les investisseurs
Core-Plus : Résidences étudiantes stabilisées. Les résidences étudiantes bien situées, gérées par des professionnels et affichant un taux d’occupation actuel, représentent ce qui se rapproche le plus des logements étudiants de qualité institutionnelle sur le marché. Le co-investissement avec des opérateurs établis tels que Qwetu , ou l’acquisition directe d’actifs opérationnels, constitue la principale voie d’accès. L’analyse préalable doit porter sur le portefeuille de baux, l’historique d’occupation au fil des années universitaires et la solidité des engagements de l’opérateur. Les rendements sont plus faibles que ceux des alternatives de milieu de gamme, mais plus prévisibles.
Valeur ajoutée : Repositionnement du parc immobilier sous-exploité. Il s’agit de la stratégie la plus pertinente à mettre en œuvre actuellement. Le parc résidentiel situé à proximité des grands campus universitaires, le long de l’axe principal de Thika Road et des axes secondaires tels que Ngara et Pangani, est souvent géré de manière informelle, sous-optimisé en termes de revenus par lit et disponible à un prix inférieur au coût de remplacement. Un repositionnement par le biais de baux structurés, de la modernisation des équipements et d’une reconfiguration des lits peut générer une augmentation du revenu net d’exploitation (RNE) de 30 à 60 % par rapport aux performances antérieures à l’acquisition, sans agrandir la surface au sol du bâtiment. Le cycle de repositionnement s’étend de 6 à 18 mois, de l’acquisition à la stabilisation du taux d’occupation.
Projet : Résidence étudiante neuve. La construction de logements neufs est justifiée dans les zones où l'offre est réellement insuffisante par rapport à la présence d'établissements institutionnels, notamment autour de l'Université Kenyatta et dans certaines zones universitaires privées. Le profil optimal est celui d'un immeuble de taille moyenne, avec des prestations standard, maximisant le nombre de lits par étage tout en évitant les coûts élevés des résidences étudiantes haut de gamme. Ce projet est particulièrement intéressant pour les investisseurs disposant déjà de terrains, de compétences locales en construction ou d'un engagement institutionnel préalable.
Plateforme opérationnelle. Créer ou acquérir une entreprise de gestion et de location de résidences étudiantes pour le compte de tiers représente une solution économique offrant de nombreuses options stratégiques. Un opérateur crédible, fort d'une expérience avérée et de systèmes évolutifs, peut attirer des mandats de bailleurs, constituer un portefeuille sous gestion et créer des droits de co-investissement à des conditions préférentielles.
Regroupement de portefeuille. La fragmentation du marché crée une opportunité de consolidation. L'acquisition de plusieurs actifs sur un ou deux axes géographiques, sous une marque et un système de gestion uniques, permet de diversifier les revenus et d'accroître l'effet de levier opérationnel, la cession institutionnelle constituant l'objectif de valorisation à moyen terme. Des opérateurs sud-africains, tels que Respublica Student Living, ont démontré la viabilité de ce modèle dans un contexte de marché émergent comparable.
Considérations relatives au capital et aux devises. Le financement local est disponible mais coûteux, et le logement étudiant n'attire pas encore l'attention des prêteurs spécialisés au Kenya. Les investisseurs ayant accès aux capitaux des institutions de financement du développement (IFI) telles que l' IFC , DEG ou British International Investment bénéficient d'un avantage structurel en matière de financement, notamment pour les actifs dont l'accessibilité financière est clairement démontrée. L'exposition au risque de change doit être analysée en shillings kenyans (KES), toute appréciation étant considérée comme un gain potentiel et non comme un rendement de base.
Par Mitchell Wambui | Édité et publié par TwentyFirst Real Estate.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue pas un avis juridique, financier ou immobilier. Bien que nous nous efforcions d’assurer l’exactitude des informations, les données et les conditions du marché peuvent évoluer. Veuillez consulter un professionnel qualifié avant de prendre toute décision.